四川在线记者 彭瑀珩
行情回顾(9月14日至9月18日)
本周A股触底反弹,成长风格领涨。周初市场延续调整,前半周沪指在3900点下方震荡筑底。周四凌晨美联储加息靴子落地后,市场情绪迎来修复窗口,电子、通信板块率先启动。周五沪指涨近1%,创业板指涨超2%,全市场超4200只个股上涨,两市单日成交放量至2.08万亿元。
上证指数:周涨幅0.61%,报3911.87点;
深证成指:周涨幅1.26%,报13640.87点;
创业板指:周涨幅1.52%,报3372.68点。
科创50表现亮眼,周涨幅6.39%,领跑各大宽基指数。全周日均成交额约1.84万亿元,市场整体交投较前期有所回落。
行业层面,申万一级行业涨多跌少,建筑材料、电子、通信涨幅居前;农林牧渔、商贸零售、石油石化跌幅靠前。本周资金面最突出的特征是半导体板块资金集中涌入:电子板块单周净主动买入超547亿元,其中半导体以389.61亿元居首。
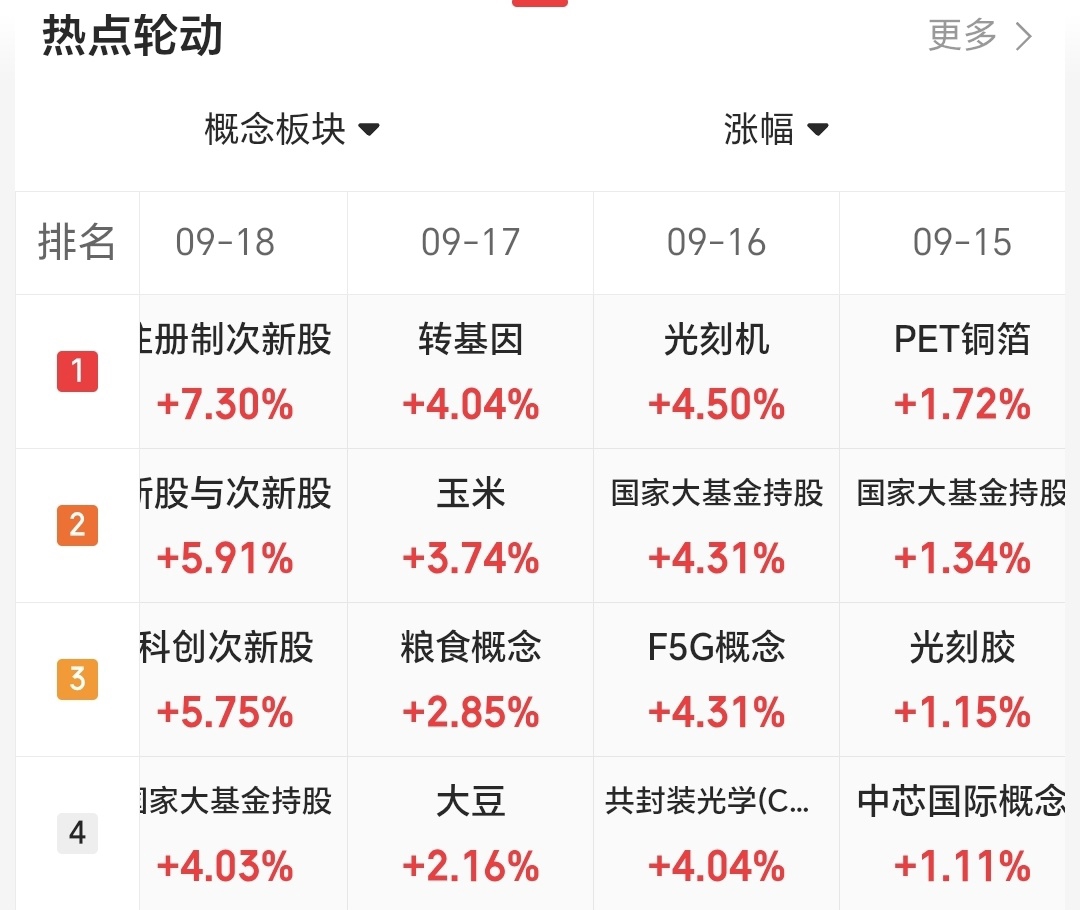
本周热点板块轮动加快。
四川板块
本周川股跟随大盘震荡修复,四川板块指数周涨幅1.45%。成都先导周涨幅31.09%,居川股首位;英杰电气、金石亚药涨幅均超过20%。新华文轩、百利天恒、富临精工、硅宝科技等个股同步走强,涨幅超过10%。周成交额最高的川股为新易盛,约723亿元。
川股动态
久远银海股权转让事项本周持续推进
近日机构调研活动上,久远银海更新两大国资股东合计约25%股权公开征集转让进展,相关工作有序推进,待国资监管部门批复。
天府文旅披露债务重组最新进展
9月15日,天府文旅发布公告称,为简化结算流程、提高资金使用效率,公司及全资子公司浙江投资与莱茵达集团及其关联方香港投资、香港鸿翔进行债权债务重组。当天,各方签署《债务重组协议》。公司称本次重组有利于改善公司资产结构,优化财务指标。公司将密切关注进展并及时履行信息披露义务,敬请投资者注意风险。
新金路推出矿产业务定向股权激励草案
新金路9月18日晚间披露2026年股票期权与限制性股票激励计划(草案),拟向激励对象授予股票权益数量2250万股,占草案公告时公司股本总额的3.47%。计划包括股票期权激励和限制性股票激励两部分,股票来源均为公司向激励对象定向发行的A股普通股股票。价格方面,股票期权行权价格为18.05元/份,限制性股票授予价格为9.03元/股。首次授予的激励对象不超过69人,均为公司(含控股子公司)矿产资源业务相关核心人员。
考核安排上,新金路表示,本激励计划有效期最长不超过60个月。股票期权等待期、限制性股票限售期分别为18个月、30个月,行权及解除限售比例均为50%。公司层面业绩考核聚焦矿产资源业务:2027年度矿产资源业务收入不低于10000万元或毛利润不低于4000万元;2028年度收入不低于20000万元或毛利润不低于8000万元。
立航科技实控人拟协议转让15.91%股份,控制权不变
立航科技公告称,公司控股股东、实际控制人刘随阳于9月14日签署《股份转让协议》,拟将1233.45万股股份协议转让给泓川源善渊和李奔,其中845.93万股占10.91%、387.53万股占5.00%,转让价格均为51.21元/股。本次权益变动尚需取得上交所合规性确认并办理股份过户登记,不涉及公司控制权变更。
下周看点>>
美联储加息落地后A股迎来反弹,半导体成为资金主攻方向。周五两市成交放量至2.08万亿元,杠杆资金与北向资金同步进场,资金方向集中指向科技半导体。市场情绪由谨慎转向偏积极,但下周进入中秋假期前交易时段,节前资金避险效应、本轮反弹能否延续,需要持续观察。
美联储加息靴子落地,但年内货币政策路径仍存变数。北京时间9月17日凌晨,美联储宣布上调联邦基金利率目标区间25个基点至3.75%—4.00%,为2023年7月以来首次加息,本次决议12名委员全票通过。点阵图中值显示,年内仍存在一次加息,2026年、2027年利率终点均为4.1%。工银国际首席经济学家程实认为,本次加息偏向针对通胀韧性与扩散风险的预防性调整。对A股而言,加息落地阶段性消除外部不确定性,但年内是否再度加息,仍会扰动全球风险偏好。
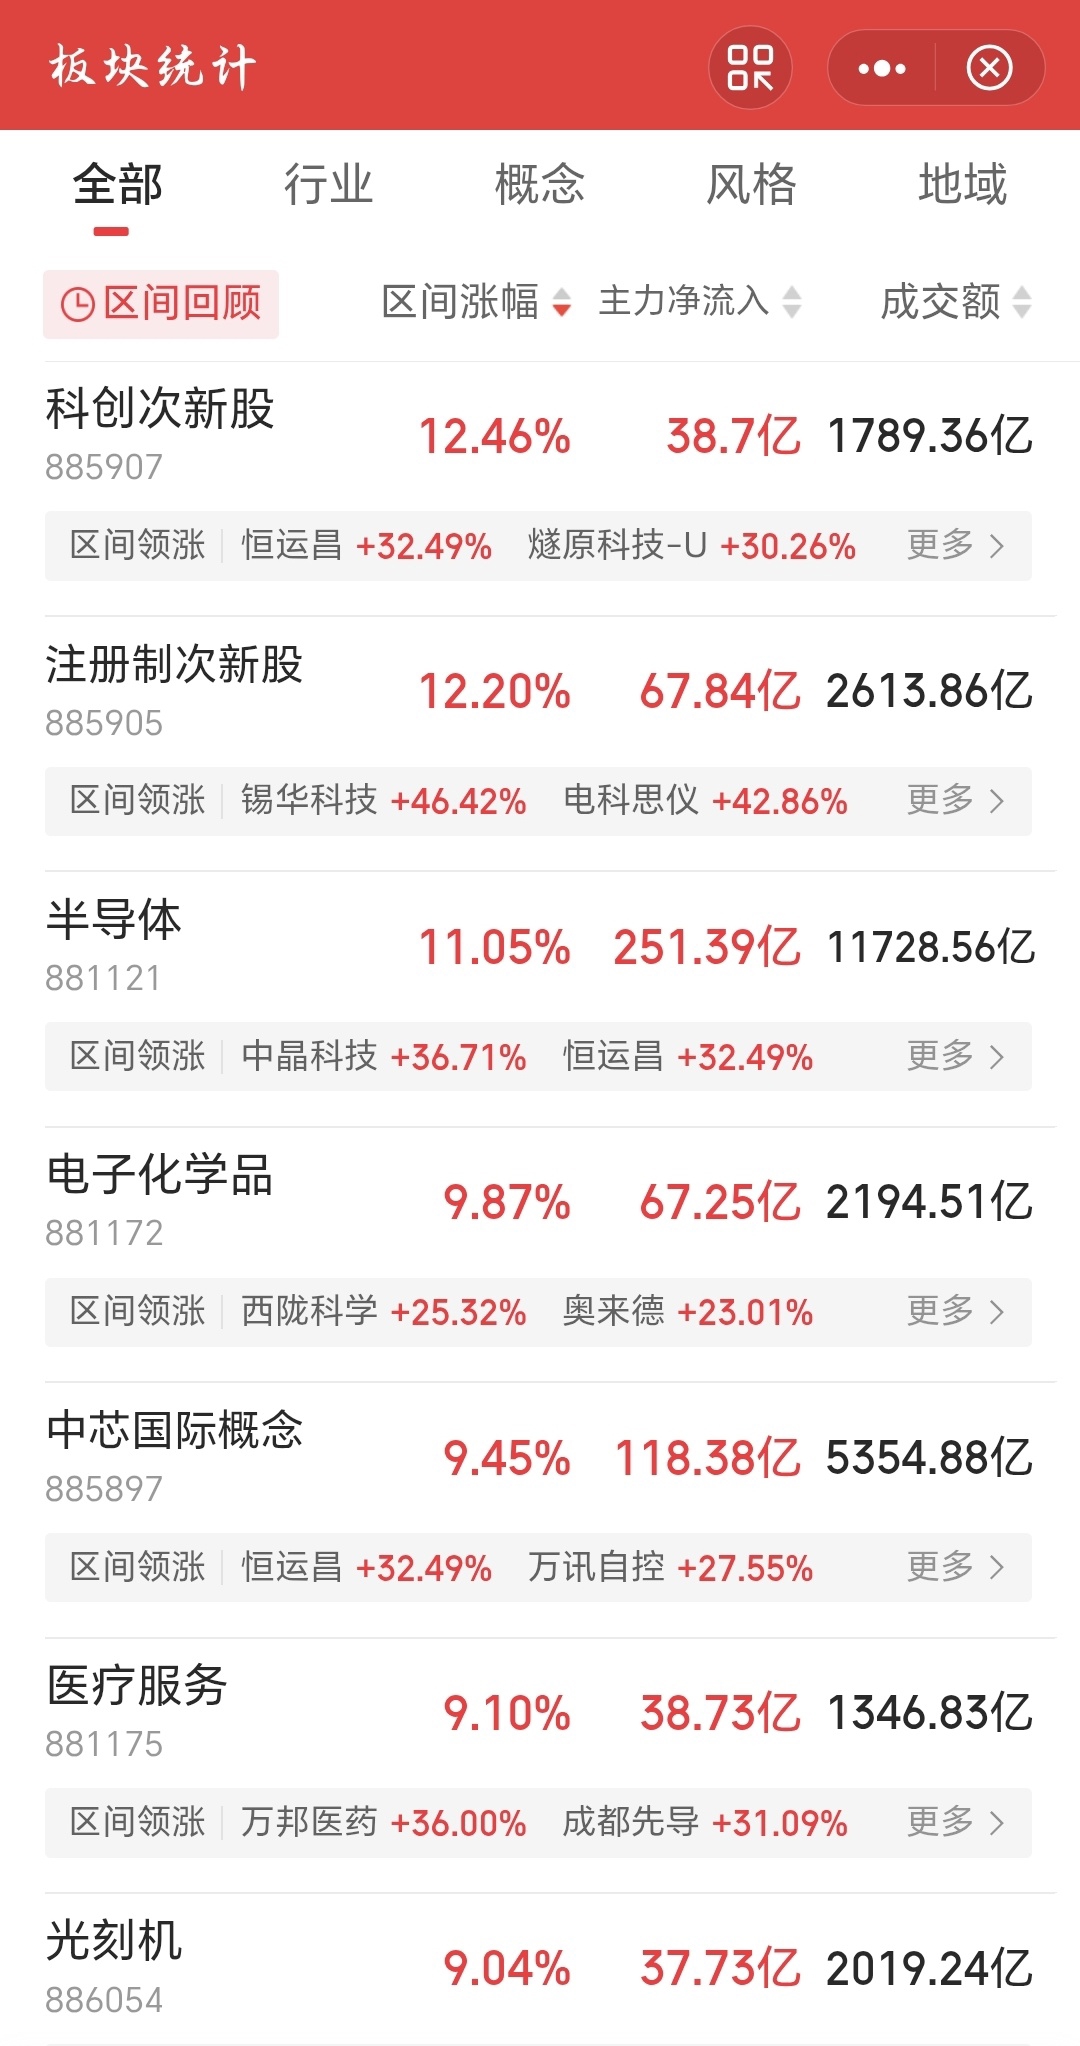
半导体多个细分赛道领涨。
半导体行情能否持续,是下周市场核心看点。本周电子板块547亿净流入大幅领先其他行业,半导体、光通信、面板龙头集体获资金加仓。市场将本次资金切换形容为“腾笼换鸟”:资金从前期涨幅偏高、弹性偏弱赛道流出,集中涌入半导体这一进攻主线。不过板块短期累计涨幅较大,下周重点观察成交量能否持续托底;若量能快速萎缩、高位个股出现炸板,需要警惕短期反抽行情“一日游”风险。
下周为中秋假期前最后一个交易周。沪深北交易所公告显示,9月25日(周五)至9月27日(周日)休市,9月28日(周一)恢复交易。从历史规律看,长假前夕大资金倾向降仓避险,市场成交量大概率回落。虽然本周五成交放量至2万亿级别,下周能否维持高量存在不确定性。操作层面,前半周可继续跟踪半导体主线强度;后半周需防范获利盘兑现叠加节前缩量带来的波动,建议控制整体仓位。
周末消息面整体平稳,有两处动态值得留意。9月20日,央行公布最新一期LPR报价:1年期LPR为3.0%,5年期以上LPR为3.5%,均与上月持平,连续多月按兵不动,意味着货币政策短期仍以稳为主。证监会9月18日发布公告,拟对17起案件线索的“吹哨人”给予奖励,涉及信息披露违法违规、私募违规等案件,释放从严监管信号。
综合来看,下周A股将迎来半导体反弹持续性与长假节前效应双重考验。外部压力阶段性缓释,场内资金主线清晰,但节前缩量是大概率情景。操作上,前半周跟踪板块行情延续性,后半周警惕获利了结,等待节后市场方向进一步明朗。
(文中观点仅供参考,不构成投资建议。)