四川在线记者 彭瑀珩
行情回顾(11月16日至11月20日)
本周A股延续了前一周的调整,且跌势加剧。周一,受隔夜外围市场下跌拖累,创业板指低开低走大跌4.37%,沪指跌0.87%险守3600点。银行板块领涨,算力硬件继续重挫。周二沪指失守3600点,贵金属、芯片产业链一度活跃,但影视院线等前期热门题材大幅回落,全市场超4100只个股下跌。周三市场情绪短暂修复,华为算力概念掀起涨停潮,但两市成交额缩至1.37万亿元。周四市场再度转弱,算力产业链内部剧烈分化,持续刷新交易地量。周五外围市场大跌,沪指险守3500点整数关口,全市场超5200只个股下跌,上证50指数尾盘时快速拉升翻红,多只红利股逆势创出历史新高。
上证指数:周跌幅2.77%,收于3533.79点;
深证成指:周跌幅6.49%,收于10256.39点;
创业板指:周跌幅8.82%,收于2212.13点。
本周两市合计成交7.04万亿元,从周一的1.48万亿元一路降到周四的1.31万亿元,周五放量至1.42万亿元,但仍连续5个交易日不足1.5万亿元。自6月下旬高点算起,创业板指累计跌幅已超49%,接近“腰斩”。
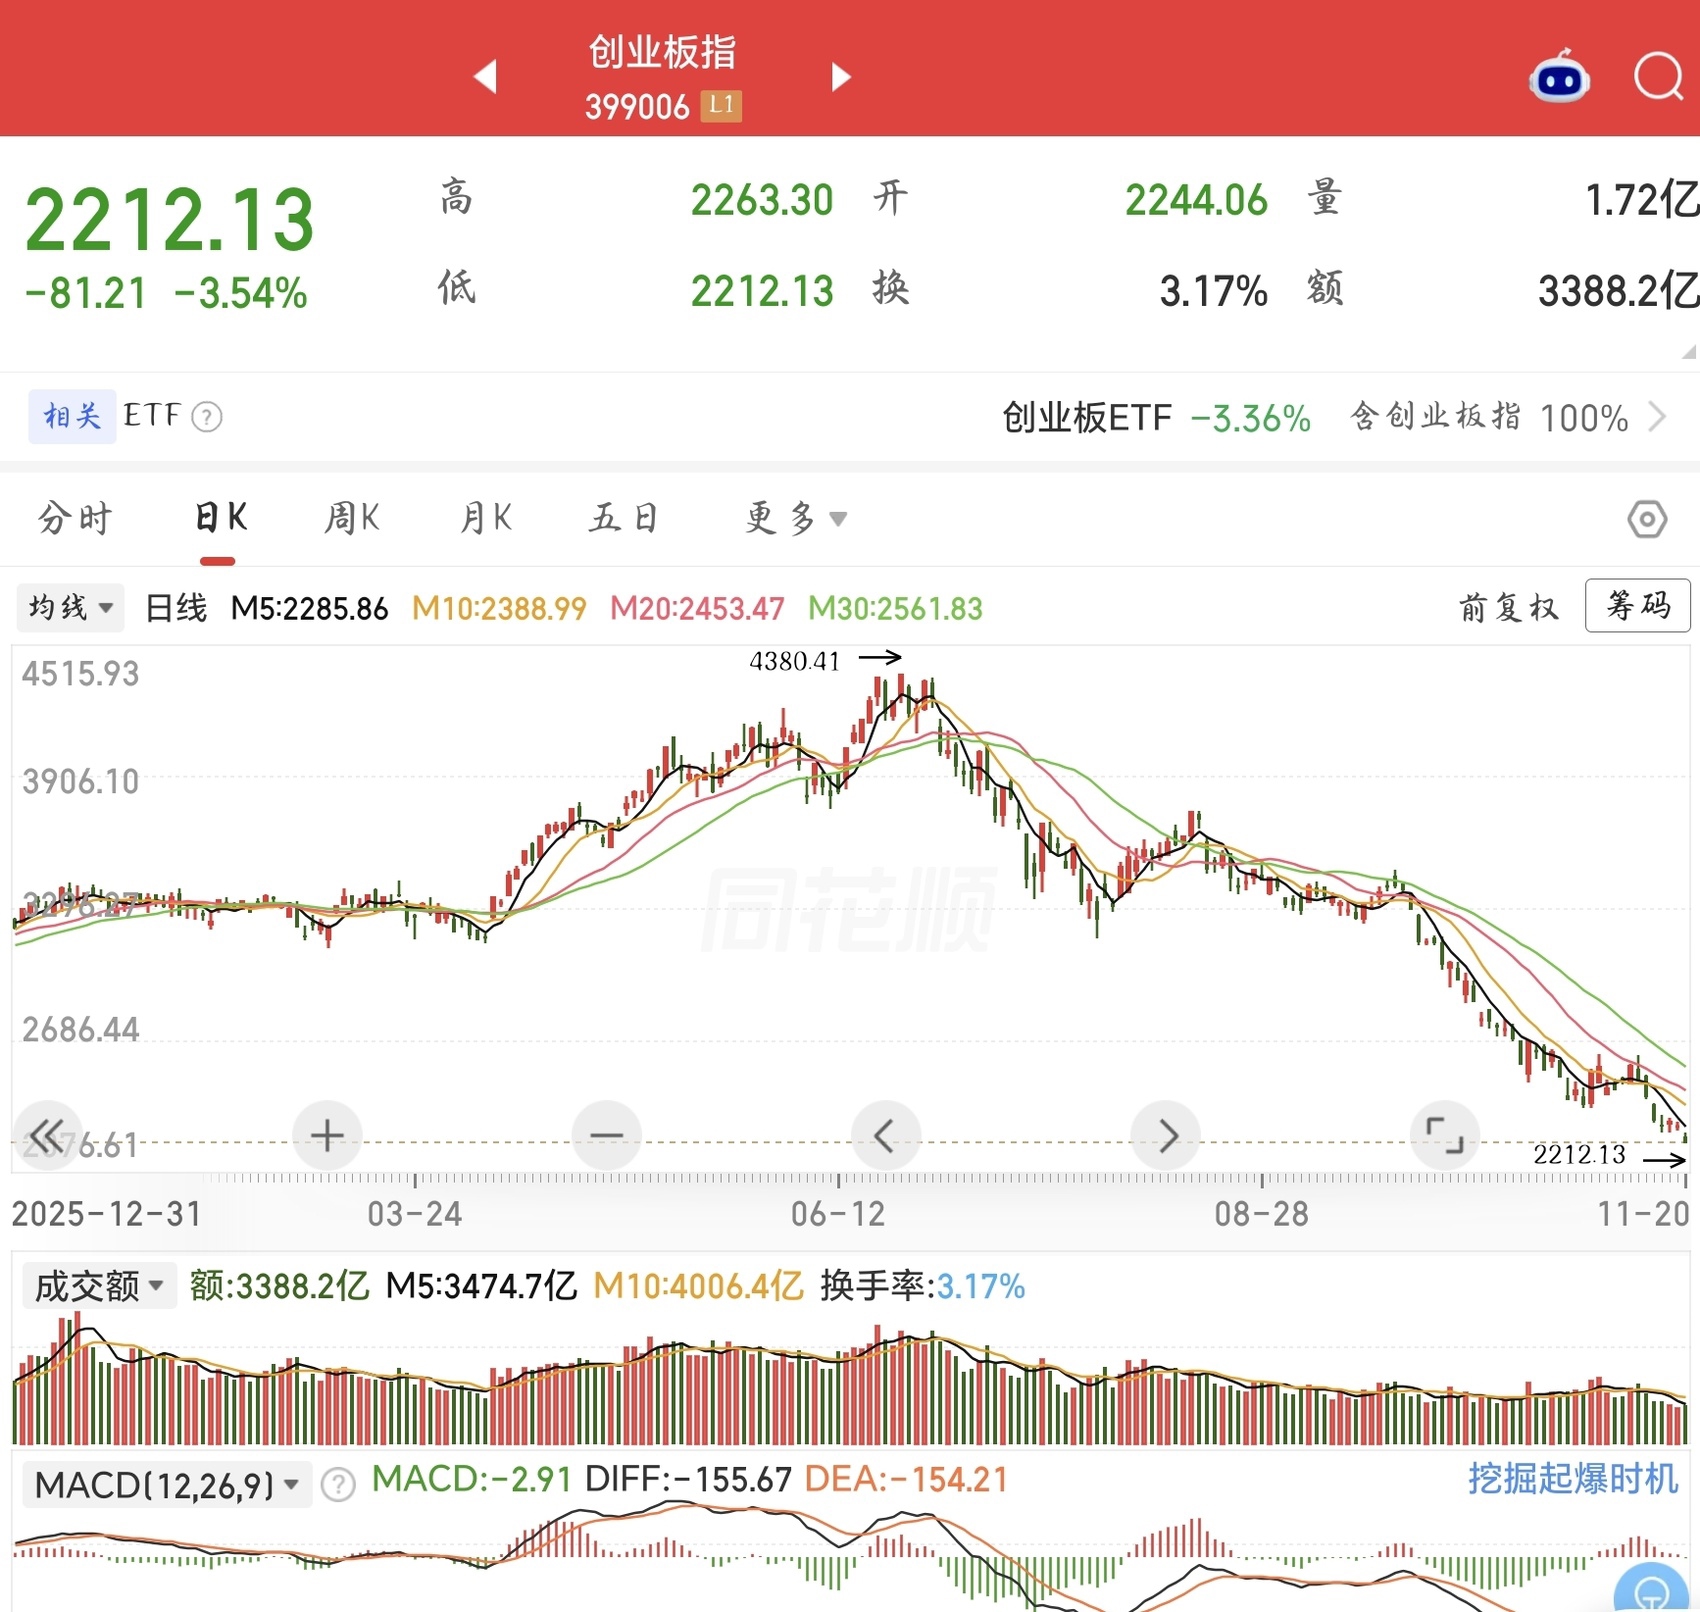
创业板指距离年内高点近乎“腰斩”。
板块层面,杀跌主线是AI硬件。算力硬件、存储芯片、通信设备、军工电子跌幅居前,中际旭创周一跌超10%创年内新低,新易盛、寒武纪等前期大牛股同步走弱;影视院线、文化传媒等高位题材股连续下调。资金则涌向银行、煤炭、石油石化等红利资产。
四川板块
川股本周跟随大盘调整,指数周跌12%,仅16只成分股全周实现上涨。华融化学领涨,周涨幅超11%,立航科技、国光股份录得10%以上的涨幅。
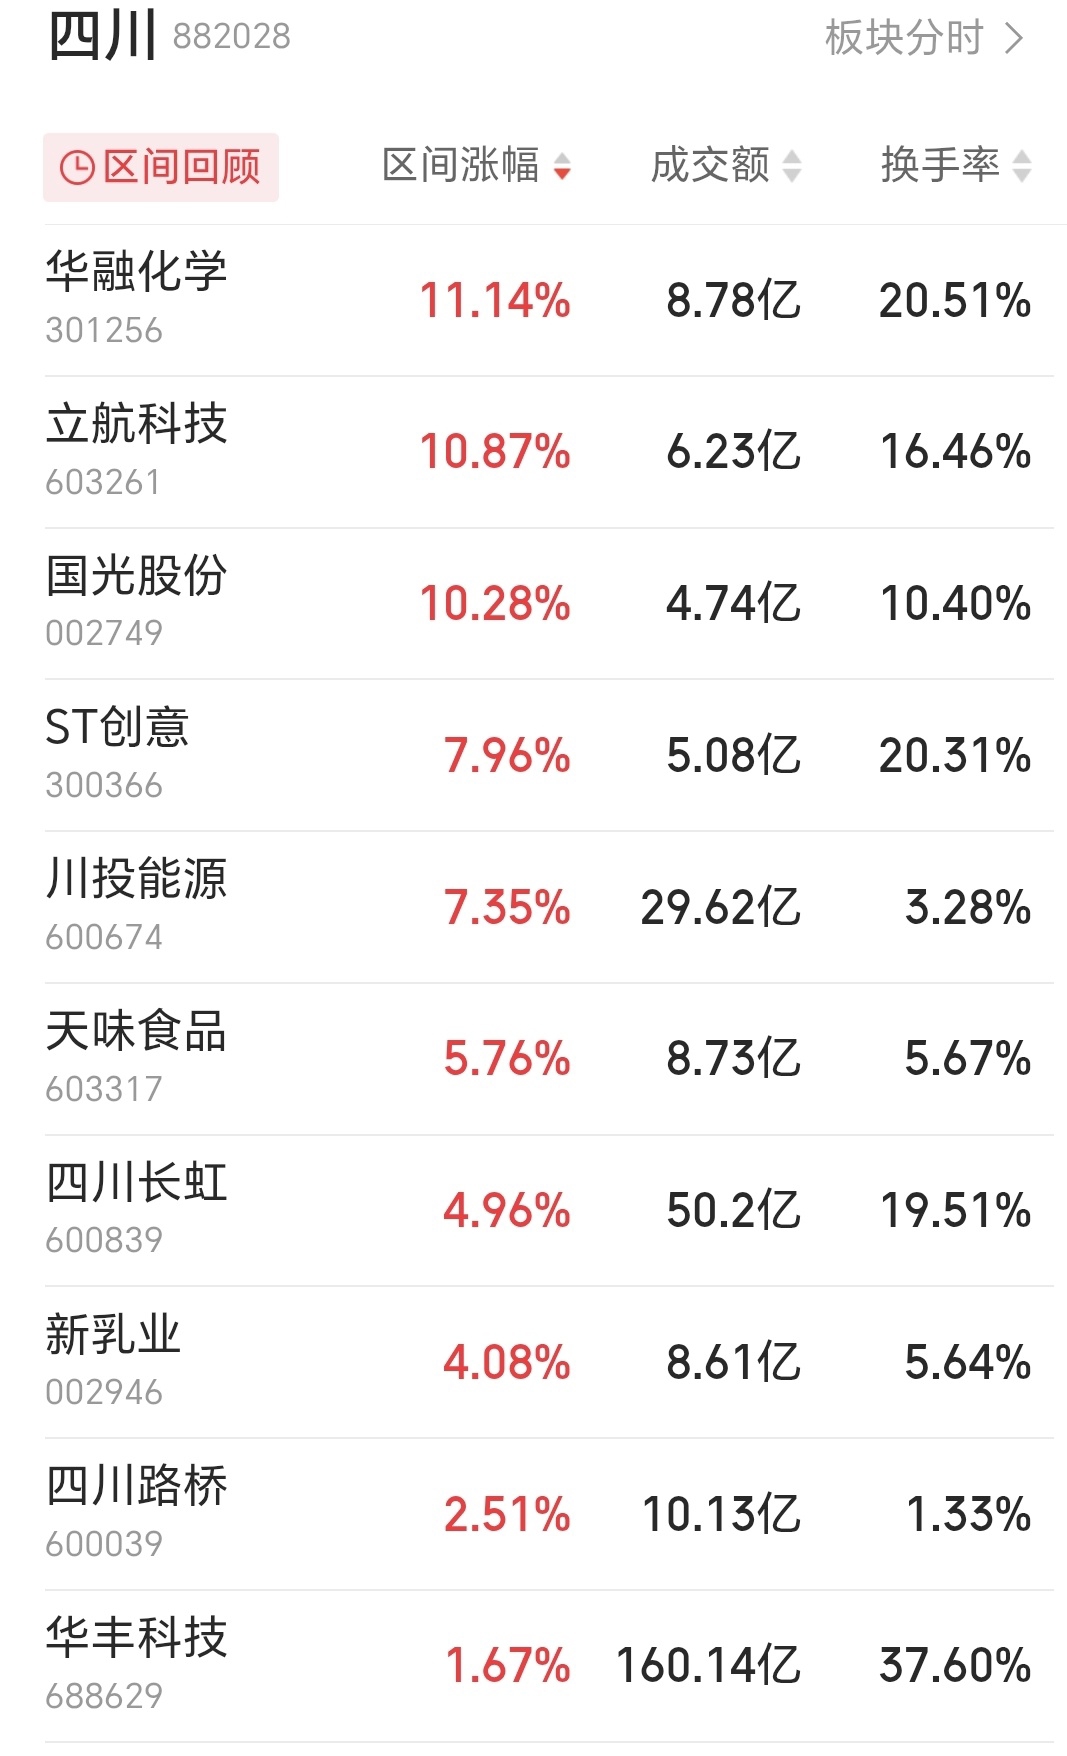
本周涨幅前十的川股。
川股动态
新易盛:回应“砍单”传闻,累计回购近8亿元
11月18日晚,新易盛发布《关于公司近期生产经营情况的公告》,回应市场流传的海外大厂下调采购指引传闻。公告明确:当前客户对光模块的需求指引明确,在手订单充足,不存在需求预期下修或砍单情形,公司对今年四季度及明年订单需求增长持积极预期。产品端,800G和1.6T光模块为今年交付主力,其中1.6T已进入大规模放量阶段;下一代NPO产品开发进展顺利,预计2027年批量出货、2028年大规模交付;CPO、OCS等技术领域已有储备。产能方面,成都、泰国双基地均在快速扩产。股东回报方面,截至11月18日,公司已累计回购421.63万股,占总股本的0.3023%,成交总金额约8.00亿元,接近8亿至10亿元回购方案的下限;2025年度分红方案为每10股派10元、合计9.96亿元。
近期,有关光通信行业“砍单”的传闻不断。公告发布前一日,新易盛股价较高点回撤74.44%,年初至11月18日累计下跌48.53%。
百利天恒:收到BMS第二笔2.5亿美元里程碑款
11月17日,百利天恒公告,全资子公司SystImmune已收到百时美施贵宝支付的第二笔2.5亿美元里程碑付款。截至目前,公司已累计收到双方合作协议项下13亿美元付款,后续达成特定开发、注册和销售里程碑后,还有资格获得最高71亿美元的额外付款。11月16日,公司另一则公告披露,核心产品注射用伦康依隆妥单抗(iza-bren)被纳入国家医保目录。
通威股份:拟10亿至20亿元回购,价格上限较现价高出约55%
11月20日晚间,通威股份公告,董事会审议通过回购方案:回购资金总额不低于10亿元、不超过20亿元,回购价格不高于17.20元/股,实施期限为董事会审议通过之日起6个月,回购股份将用于员工持股计划或股权激励,若3年内未使用完毕将予以注销。以价格上限测算,回购数量约占总股本的1.29%至2.58%。按11月20日收盘价11.11元计算,17.2元的上限较现价高出约55%。
此前的11月15日晚,通威股份披露2026年员工持股计划(草案),拟以不超过26亿元受让回购股份,覆盖不超过410名核心员工。
泸州老窖:控股股东拟增持5000万元至1亿元
11月20日,泸州老窖公告,收到控股股东泸州老窖集团拟增持公司股份的函。基于对公司未来发展的信心和长期投资价值的认可,老窖集团拟自正式决策之日起6个月内,通过集中竞价方式择机增持,增持金额5000万元至1亿元。目前老窖集团正在履行内部决策程序,公司将在收到正式增持计划函后及时披露。
华丰科技:参设基金首期出资到账
11月19日,华丰科技公告,公司参与设立的长虹源创基金已完成工商注册,各合伙人首期出资款合计10085万元已于11月18日全额到账。该基金认缴出资总额10亿元,公司作为有限合伙人以自有资金认缴5000万元,占5%;四川长虹认缴5.35亿元,占53.5%。公司同时披露,首批13条新增高速线模组产线正按计划安装调试,预计11月起陆续投产。
下周看点
本周A股主要指数全线收跌,科创综指单周下跌11.03%,创业板指自6月下旬高点累计跌幅接近“腰斩”,全周成交萎缩至约7万亿元,周五更以“超5200只个股下跌”的方式完成情绪宣泄。分析认为,下周市场仍有惯性探底压力,但“不必过度悲观”的理由正在增加,操作上的关键词是磨底、防守与等待量能。
先看指数。沪指下周大概率围绕3500点反复争夺,周一受外围拖累低开几乎不可避免,但进一步深跌的空间已经不大。
低开的压力是确定的。周五美股遭遇“黑色星期五”:纳指跌5.28%、年内涨幅归零,费城半导体指数大跌10.73%,英伟达因监管调查会计操作单日暴跌14%,标普500连续第七个交易日下跌、较前期高点回撤10%进入回调区间。更值得警惕的是,史上最大IPO Anthropic上市首秀遇冷,股价一度逼近发行价,连“打新资金”都在从AI叙事中撤退,美股抛压尚未出清,A股算力硬件方向周一大概率继续承压。
但继续深跌的理由在减弱。其一,3500点不只是整数关口——有卖方测算,沪指已逼近本轮牛市最大涨幅的0.5分位,下方有五年线支撑。其二,承接资金是实打实的,场外资金自10月15日以来持续申购主流ETF,截至11月19日合计净买入约5892亿元,规模与2024年初市场大底时相仿;周五华夏上证50ETF单日成交243.4亿元、位列其历史第二,同类信号再次出现。其三,有机构认为“各种风险正被充分定价”,美联储加息交易、算力链估值收缩等风险正趋于充分反映,预计悲观预期在四季度集中出清后,明年春季行情的概率正在提升。
下周,可从三个方面关注。
首先,大盘研判上,机构分歧在“底在哪里”,但共识是不追V型反转。有市场人士认为,当前调整主要源自海外波动,核心是担心美联储持续加息与美国AI放缓,但A股下跌风险有限。长城证券首席经济学家汪毅判断,除硬科技外其他板块基本已见顶,进一步下跌可能出现超跌,3300点至3400点区间或构成本轮调整的底部区域,当前是布局价值型蓝筹的较好时机。星石投资则强调,中期看政策稳市场、稳预期的态度明确,去拥挤度和估值压缩将为A股中期表现提供空间。中金、招商等机构认为市场将区间震荡、板块轮动,需等换手率回落、ETF持续流入与公司回购形成合力才能确认企稳。
其次,风格上“哑铃”特征会更加明显。一头是银行、煤炭、公用事业等高股息资产托住指数,周五银行股创历史新高即是明证;另一头是科技股等待催化剂,国泰海通证券建议关注大盘蓝筹与国产科技,中信证券则指出消费、制造、医药等非AI龙头的滚动市盈率已处于历史较低分位。
此外,外部变量仍是最大不确定性。12月8日至9日美联储议息会议临近,市场定价12月加息25个基点的概率达到96.4%,并开始计入明年1月、3月连续加息。美元指数与美债利率若继续上行,全球风险资产的估值压力难以解除。国内则进入业绩空窗期与跨年配置窗口,12月中央经济工作会议的政策定调、年末公募排名战的调仓方向,都会放大结构性波动。
对投资者来说,比起猜底,控制仓位、守住现金流,可能是这个阶段更务实的选择。
(文中观点仅供参考,不构成投资建议。)